El Banco Central Europeo (BCE) ha vuelto a mover ficha, el 10 de septiembre de 2026 anunció una subida de los tipos de interés de 25 puntos básicos, una decisión especialmente relevante para quienes estén pensando en comprar una vivienda en Cantabria, necesiten financiación hipotecaria o estén valorando vender un piso en Santander o en cualquier otro punto de la región.
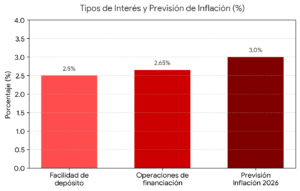
Con efectos desde el 16 de septiembre, el tipo de la facilidad de depósito se sitúa en el 2,50 %, mientras que el tipo aplicable a las operaciones principales de financiación pasa al 2,65 %. El BCE justifica la decisión por las presiones inflacionistas derivadas del conflicto en Oriente Próximo y por unas previsiones que sitúan la inflación media de la zona euro en el 3 % durante 2026.
Desde Inmosantander queremos explicar qué significa realmente esta subida para el mercado inmobiliario cántabro, porque una subida de tipos no implica necesariamente que deje de ser un buen momento para comprar o vender una vivienda, pero sí obliga a compradores y vendedores a analizar con mayor cuidado la financiación, el precio y la estrategia de cada operación.
¿Por qué ha vuelto a subir los tipos de interés el BCE?
El principal objetivo del Banco Central Europeo es mantener la estabilidad de precios. Ante unas perspectivas de inflación más elevadas, el BCE ha decidido endurecer nuevamente su política monetaria.
La institución prevé actualmente una inflación media del 3 % en 2026, del 2,5 % en 2027 y del 2,1 % en 2028, además, ha dejado claro que no se compromete de antemano con una determinada evolución de los tipos, las próximas decisiones dependerán de los datos económicos y de cómo evolucione la inflación.
Por tanto, conviene evitar dos conclusiones precipitadas, ni podemos afirmar que los tipos vayan a seguir subiendo indefinidamente ni podemos dar por hecho que esta será la última subida. Esta incertidumbre también aparece en la normativa española aprobada durante 2026. El Real Decreto-ley 8/2026 señala expresamente el riesgo de que el encarecimiento de la energía tenga efectos sobre la inflación y la economía, en un contexto marcado por el conflicto en Oriente Próximo.
¿Cómo afecta la subida de tipos a las hipotecas?
Esta es probablemente la cuestión que más interesa a quienes están buscando comprar vivienda en Santander o Cantabria.
Cuando el BCE sube los tipos de interés, aumenta el coste del dinero para el sistema financiero y ese movimiento puede terminar trasladándose, en mayor o menor medida, a las condiciones que ofrecen los bancos. De hecho, el propio BCE señalaba tras su reunión de septiembre que los tipos hipotecarios en la zona euro se habían mantenido alrededor del 3,5 % durante junio y julio.
Esto no significa que todas las hipotecas vayan a encarecerse inmediatamente en la misma proporción que la subida del BCE. Cada entidad tiene su propia política comercial y las condiciones finales dependen también del perfil del comprador, sus ingresos, el porcentaje de financiación solicitado, el plazo, las vinculaciones y el tipo de hipoteca contratado. En las hipotecas variables, además, hay que prestar especial atención al euríbor, ya que continúa siendo el índice más utilizado como referencia para calcular las revisiones de este tipo de préstamos hipotecarios.
Un ejemplo práctico, comprar una vivienda en Santander con hipoteca
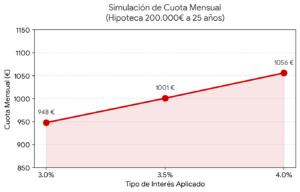
Pensemos en un comprador interesado en una vivienda de 250.000 euros en Santander. Si dispone de ahorros suficientes para cubrir la parte de la operación que no financia el banco y solicita una hipoteca de 200.000 euros, una diferencia aparentemente pequeña en el tipo de interés puede tener un efecto considerable cuando se proyecta durante 20, 25 o 30 años. Por ejemplo, tomando únicamente una simulación orientativa a 25 años
- Una hipoteca de 200.000 euros al 3 % tendría una cuota aproximada de 948 euros mensuales.
- Esa misma financiación al 3,5 % supondría aproximadamente 1.001 euros mensuales.
- Al 4 %, la cuota se acercaría a los 1.056 euros mensuales.
Es decir, entre financiar esos 200.000 euros al 3 % o hacerlo al 4 % existe una diferencia aproximada de 108 euros al mes.
Por eso, desde Inmosantander consideramos que en el contexto actual no basta con preguntarse cuánto cuesta una vivienda, para saber si una compra encaja realmente en nuestro presupuesto debemos analizar conjuntamente precio de compra, ahorro disponible, financiación y cuota hipotecaria.
¿Puede la subida de tipos reducir la demanda de vivienda en Cantabria?
En principio, unos tipos de interés más altos tienden a reducir la capacidad de endeudamiento de los compradores que necesitan financiación.
Un comprador que antes podía asumir cómodamente una determinada hipoteca puede encontrarse con que, con unas condiciones financieras más exigentes, necesita aportar más ahorro, buscar una vivienda de menor precio o negociar mejor el precio de compra. Pero esto no significa automáticamente que vaya a producirse una caída generalizada de la demanda o del precio de la vivienda en Cantabria.
El mercado inmobiliario no depende exclusivamente de los tipos de interés, también influyen la oferta disponible, la ubicación de la vivienda, su estado, la demanda existente en cada zona, la capacidad económica de los compradores y el tipo de inmueble. Y esto es especialmente importante en un mercado como el de Santander y Cantabria, donde no se comportan igual una vivienda bien situada en Santander, un piso que necesita una reforma integral, una vivienda destinada a segunda residencia o una propiedad situada en otro municipio de la comunidad.
¿Es un mal momento para comprar vivienda en Cantabria?
No necesariamente.
Una subida de tipos puede hacer que determinados compradores se planteen esperar, sin embargo, esperar también tiene riesgos, nadie puede garantizar cuál será la evolución futura de los tipos hipotecarios ni cuál será el precio de la vivienda que interesa dentro de seis meses o un año.
Para una persona que encuentra una vivienda adecuada, tiene estabilidad económica, dispone del ahorro necesario y consigue una financiación asumible, comprar vivienda en Cantabria puede seguir teniendo sentido. Lo verdaderamente importante es no calcular la operación exclusivamente en función de la cuota que el banco está dispuesto a conceder. Conviene mantener un margen económico suficiente para afrontar gastos imprevistos y posibles cambios futuros.
¿Y qué ocurre si quiero vender un piso en Santander o Cantabria?
La subida de tipos también debe ser tenida en cuenta por los propietarios que están pensando en vender una vivienda en Cantabria.
Cuando la financiación se encarece, una parte de los potenciales compradores puede perder capacidad de compra. Esto hace todavía más importante establecer un precio de salida realista. Un inmueble anunciado claramente por encima de su valor de mercado puede permanecer demasiado tiempo publicado y cuanto más se prolonga una venta, mayor es el riesgo de que el propietario termine realizando sucesivas bajadas de precio y negociando desde una posición menos favorable.
En un escenario de tipos más altos, una correcta valoración inmobiliaria cobra todavía más importancia.
La financiación del comprador también afecta al vendedor
Hay un aspecto que muchas veces se pasa por alto, cuando alguien quiere vender un piso en Santander, no basta con encontrar una persona interesada, también es necesario comprobar que la operación puede llegar a formalizarse.
Si el comprador depende de una hipoteca, las condiciones de financiación pueden influir en la negociación, en los plazos y, en determinados casos, en la viabilidad final de la compraventa, por eso, en Inmosantander consideramos fundamental conocer la situación de los potenciales compradores y realizar un seguimiento de la operación desde que comienza la negociación hasta la firma.
Un comprador verdaderamente solvente y con una financiación bien planteada puede ser más interesante que una oferta ligeramente superior cuya viabilidad financiera resulte dudosa.
¿Debemos esperar una bajada del precio de la vivienda en Cantabria?
No se puede establecer una relación automática entre subida de tipos de interés y bajada del precio de la vivienda.
Los tipos pueden moderar la demanda financiada, pero los precios dependen también de la cantidad y calidad de viviendas disponibles y de la presión compradora existente en cada zona. Por eso es importante desconfiar de afirmaciones generales como «ahora los pisos van a bajar» o «la vivienda siempre va a subir».
En Inmosantander analizamos cada inmueble de manera individual, la situación de una vivienda en una determinada zona de Santander puede ser completamente diferente a la de otra propiedad situada a pocos kilómetros.
¿Qué recomendamos desde Inmosantander a compradores y vendedores?
Para quienes estén pensando en comprar una vivienda en Santander o Cantabria, nuestra recomendación es empezar por conocer su capacidad real de financiación antes de comprometerse con una operación. Comparar distintas ofertas hipotecarias y calcular la cuota con cierto margen de seguridad puede evitar problemas posteriores.
Para quienes quieran vender un piso en Cantabria, este contexto hace todavía más importante salir al mercado con una valoración profesional, un precio correctamente planteado permite atraer a compradores solventes desde las primeras semanas y mejora las posibilidades de cerrar la operación en buenas condiciones.
Y para ambas partes es importante no tomar decisiones únicamente por los titulares económicos. Los tipos de interés importan, pero son solo una parte de una compraventa inmobiliaria.
Inmosantander, asesoramiento inmobiliario en Santander y Cantabria
La nueva subida de los tipos del BCE introduce un factor adicional que compradores y vendedores deberán tener en cuenta durante los próximos meses, la financiación puede volverse algo más exigente y esto puede influir en la capacidad de compra, las negociaciones y los tiempos de venta.
Sin embargo, cada operación inmobiliaria es diferente. En Inmosantander conocemos el mercado inmobiliario de Santander y Cantabria y acompañamos a nuestros clientes durante todo el proceso de compraventa, desde la valoración inicial de la vivienda y la estrategia de comercialización hasta la negociación y la firma.
Si estás pensando en vender una vivienda en Santander o Cantabria, podemos ayudarte a conocer su valor de mercado y diseñar una estrategia de venta adaptada al escenario actual. Y si estás buscando comprar una vivienda en Cantabria, podemos ayudarte a encontrar propiedades que encajen tanto con tus necesidades como con tu presupuesto.
En un mercado condicionado por los tipos de interés, tomar una buena decisión empieza por disponer de buena información.
Deja tu comentario